

Interview de Céline Heuls (Fondatrice de PATRIMOLINK) par Sarah Slakemon (Directrice de la clientèle privée chez Carat Capital)
L’immobilier fait la une depuis deux ans. Effondrement des volumes, taux en hausse, passoires thermiques : les gros titres se succèdent, souvent alarmistes, rarement nuancés. Chez PATRIMOLINK, nous avons voulu mettre des données derrière les mots.
C’est dans cet esprit que nous avons organisé, en partenariat avec Carat Capital, un webinaire dédié à l’état réel du marché immobilier français en 2026. Céline Heuls, Fondatrice PATRIMOLINK et responsable du pôle immobilier chez Carat Capital, y a décrypté les chiffres, démythé les idées reçues et partagé les stratégies qui fonctionnent dans ce contexte. Voici les temps forts de cet échange.
Q1 : Comment décrirais-tu le marché immobilier français aujourd’hui ?
Céline Heuls : Le marché immobilier français est à la croisée de plusieurs dynamiques : politiques locales de développement, contraintes environnementales, régulations bancaires et fiscales. Ce n’est pas un marché monolithique, c’est un écosystème complexe, et c’est précisément ce qui le rend résilient.
Nous sommes passés d’un marché de vendeurs, où un bien attirait jusqu’à quatre acquéreurs, à un marché d’acquéreurs, où l’offre dépasse la demande. C’est un ajustement, pas une catastrophe. Pourquoi ? Parce que le marché repose sur un déséquilibre structurel profond : la France manque cruellement de logements. En parallèle, la demande locative explose, portée par la paupérisation du ménage moyen qui ne peut plus accéder à la propriété. Pour un investisseur bien conseillé, ce contraste crée des opportunités. Encore faut-il savoir les saisir.
Q2 : On lit partout que les volumes s’effondrent. Qu’est-ce que les chiffres disent vraiment ?
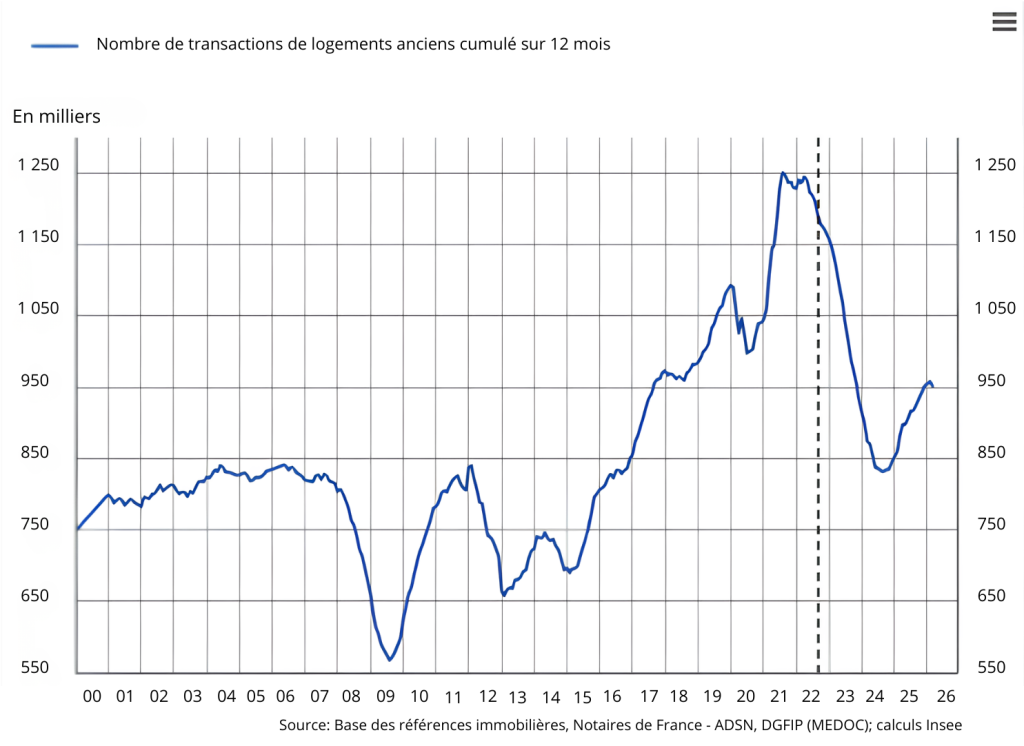
Céline Heuls : Il faut relativiser les grandes annonces, sans pour autant ignorer la data. Les volumes de transactions ne sont pas linéaires. Ils dépendent des taux, des politiques publiques, du contexte macro. C’est vrai depuis les années 2000.
Voici les faits : sur les 15 dernières années, la moyenne nationale tourne autour de 800 000 transactions par an. Les années 2020–2021 ont été des années exceptionnelles, jamais vues, portées par des taux sous les 1 %. La période 2022–2024 a été douloureuse : la hausse brutale des taux a mécaniquement bloqué l’accès au crédit, et les volumes ont reculé de près de 38 %.
Mais depuis 2025, la tendance s’inverse. La dernière note de conjoncture de l’INSEE (8 septembre 2026) annonce 958 000 transactions sur les 12 derniers mois. Les projections pour fin 2026 tablent sur 900 000 à 920 000 transactions. C’est moins que les années record. C’est davantage que la moyenne des 15 dernières années. Timidement, la tendance s’inverse et les volumes repartent à la hausse.
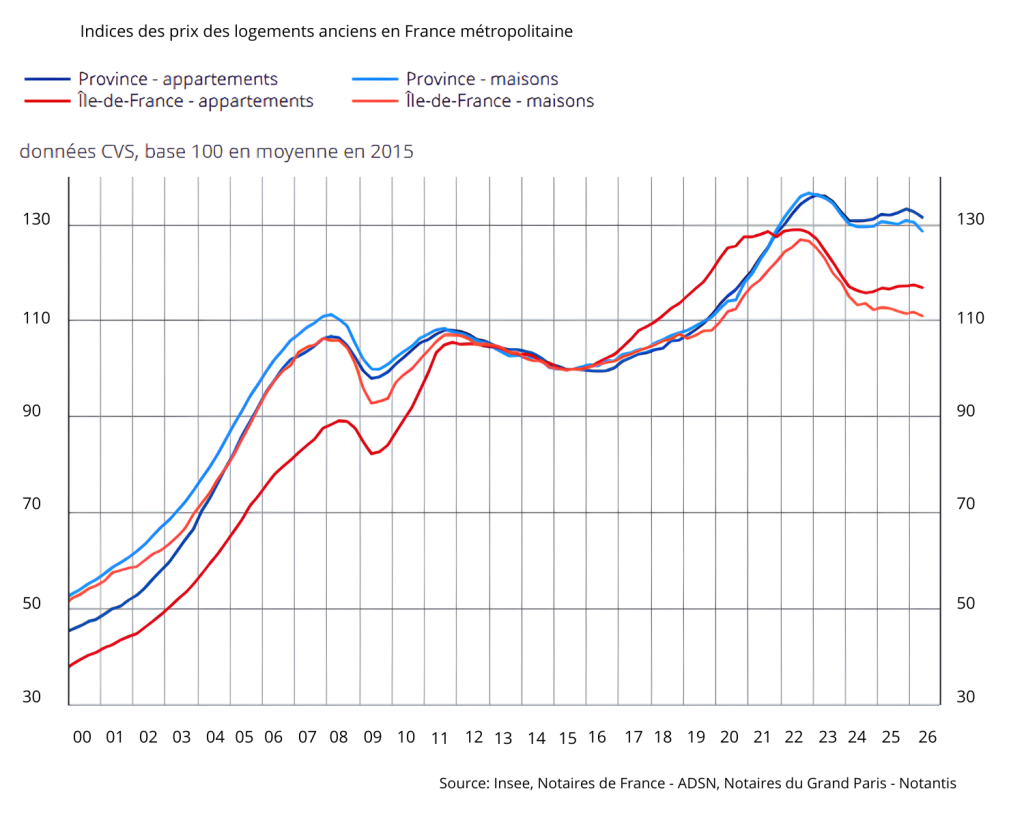
Sur les prix, le constat est similaire : une légère correction, mais sans commune mesure avec la baisse des volumes. C’est le signe d’un marché qui absorbe les chocs sans s’effondrer. La qualité des biens, notamment leur performance énergétique (DPE), pèse de plus en plus sur les valorisations, ce qui rend la sélection encore plus déterminante.
Q3 : Les taux ont monté. Est-ce encore le bon moment d’emprunter ?
Céline Heuls : C’est l’objection numéro un. Et je comprends qu’elle soit là. Mais il faut mettre les taux actuels en perspective.
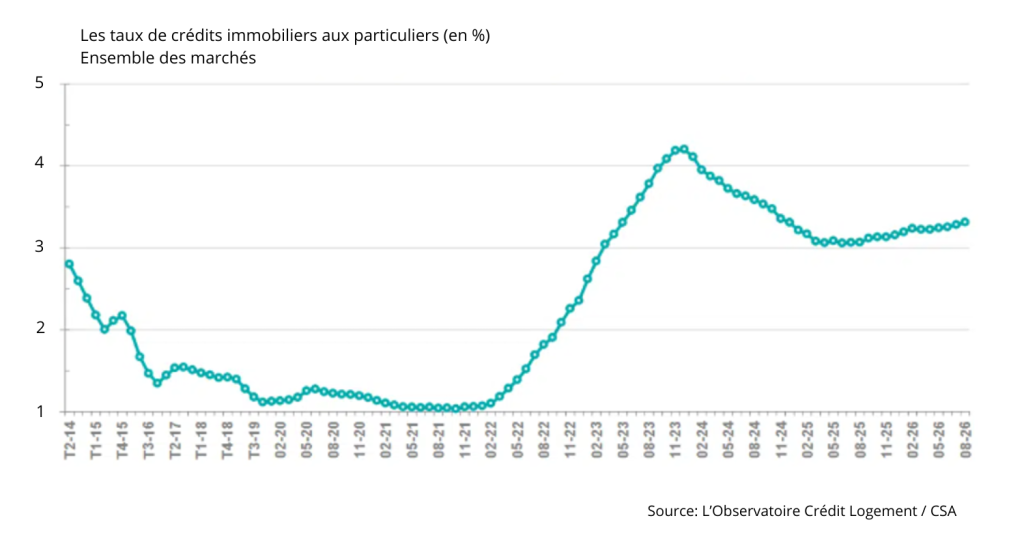
En septembre 2026, on emprunte en moyenne à 3,23 % sur 15 ans, 3,40 % sur 20 ans, 3,53 % sur 25 ans. C’est certes plus élevé qu’il y a trois ans. Mais n’oublions pas qu’au début des années 2000, les taux étaient en moyenne au-delà de 4 %. Dans les années 90, certains de nos parents ont acheté à 8 %, voire 9 %. La période 2019–2021, avec des taux sous les 1 %, c’était une anomalie historique — pas une norme.
Si l’on regarde nos voisins européens, la France est en fait dans une position enviable :
| Pays | Taux 15 ans | Taux 20 ans | Taux 25 ans |
| France | 3,23 % | 3,40 % | 3,53 % |
| Espagne | 3,00 % | 3,25 % | 3,45 % |
| Portugal | 3,45 % | 4,20 % | 4,50 % |
| Allemagne | 3,70 % | 4,45 % | 4,60 % |
| Royaume-Uni | 5,70 % | 5,70 % | 5,75 % |
Pour les non-résidents souhaitant investir en France, les conditions restent attractives :
| Taux non-résident | Taux 15 ans | Taux 20 ans |
| Sept. 2026 | 3,75 % | 3,90 % |
Travaillant avec des investisseurs étrangers, je constate chaque jour que les conditions d’emprunt en France sont un véritable avantage compétitif, souvent envié à l’international.
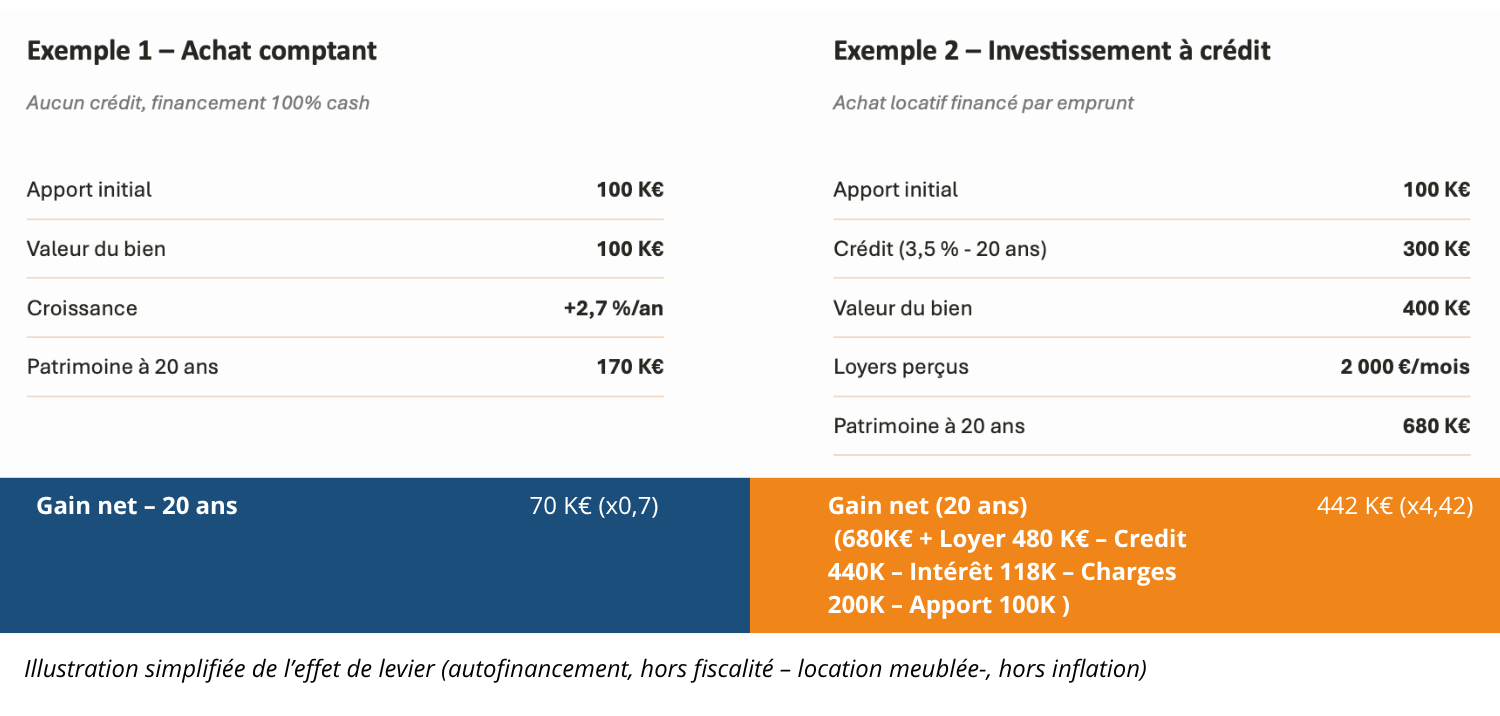
Et puis il y a l’élément le plus important : l’effet de levier de l’endettement. Avec un apport minimal, le crédit vous permet de mobiliser des capitaux bien plus importants et d’amplifier vos gains via les loyers et la plus-value.
EXEMPLE
Sur cet exemple simple, un achat à crédit bien structuré génère jusqu’à 4,42 fois plus de valeur qu’un achat comptant, à horizon identique.
La vraie question n’est donc pas « les taux vont-ils baisser », mais « combien me coûte chaque mois que je n’investis pas » ?
Q4 : Quelles stratégies d’investissement privilégier en 2026 ?
Céline Heuls : La première chose à rappeler, c’est que l’immobilier n’est pas un bloc uniforme. Selon vos objectifs: sécurité, rendement, capitalisation ou transmission, les réponses diffèrent.
En revanche, une règle d’or demeure : la localisation prime toujours.
Pour guider mes analyses, j’examine systématiquement cinq dimensions :
• le dynamisme économique,
• la présence étudiante,
• la connectivité du territoire,
• l’évolution des prix et des loyers,
• la performance énergétique du parc immobilier.
Sur la fiscalité, trois dispositifs méritent l’attention en ce moment :
Le régime LMNP (location meublée non professionnelle) reste l’un des plus attractifs. Il permet de déduire l’amortissement comptable du bien, un mécanisme normalement réservé aux entreprises. Résultat : la base imposable tombe souvent à zéro sur 15 à 20 ans, sans plafond géographique et avec une grande flexibilité.
Le déficit foncier est une structuration de droit commun, hors plafonnement des niches fiscales.
Pour un résident français :
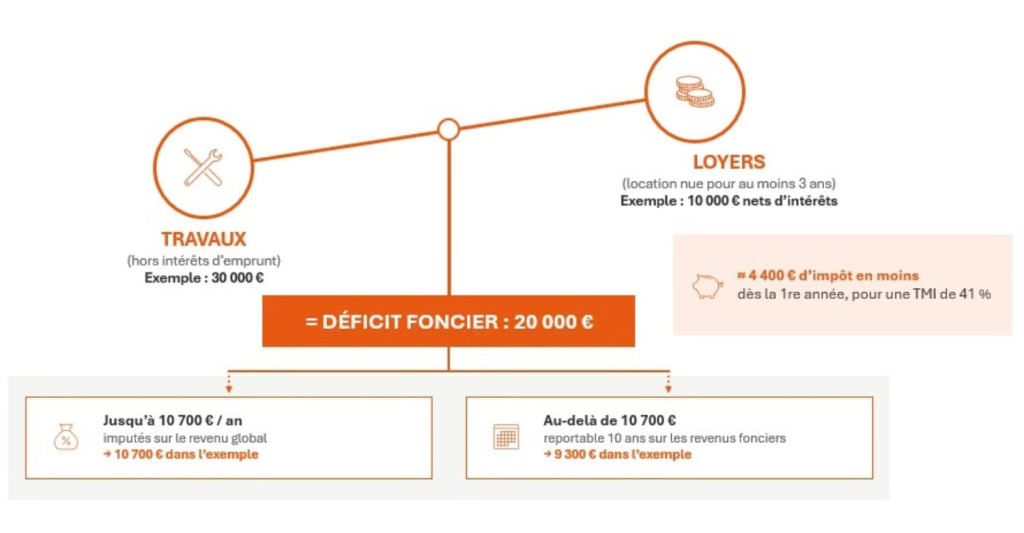
Le déficit foncier pour un s’adresse aux profils taxés à des TMI (Taux Marginal d’Imposition) élevés. Il permet d’imputer une partie des travaux directement sur le revenu global, jusqu’à 10 700 €/an (21 000 € pour les travaux énergétiques jusqu’en 2027).
EXEMPLE
Un contribuable à 41 % qui engage 30 000 € de travaux peut économiser environ 4 400 € d’impôt dès la première année, puis voir ses loyers futurs quasiment exonérés.
Pour un non-résident , ce régime présente un réel intérêt si vous disposez déjà de revenus fonciers (issus de biens loués nus ou de parts de SCPI) que vous souhaitez optimiser. Vous bénéficiez de la déduction de travaux, souvent conséquents, qui viendront réduire vos impôts existants, tout en continuant à capitaliser et à enrichir votre patrimoine.
La nue-propriété, enfin, est souvent méconnue et pourtant redoutablement efficace. Vous achetez un bien avec une décote significative, sans aucune gestion locative pendant la période de démembrement, et vous récupérez la pleine propriété à terme. C’est un outil fiscal très puissant tant sur la fiscalité des revenus, de l’IFI et/ou dans le cadre des successions.
Mon conseil constant : on choisit d’abord un bon bien, sur un bon marché. La fiscalité est un accélérateur, jamais la finalité.
Q5 : Si tu devais donner un seul conseil à quelqu’un qui hésite encore à se lancer ?
Céline Heuls : Ne pas voir le crédit comme un coût, mais comme un levier de création de richesse.
Beaucoup attendent le « bon moment », des taux plus bas, des prix qui baissent encore, une stabilité politique parfaite. Ce moment n’existe pas. Ce qui existe, c’est un marché qui, malgré toutes les crises — économiques, sanitaires, géopolitiques — a prouvé sa résilience depuis des décennies.
Ce qui compte, c’est de définir une vraie stratégie d’investissement, de sélectionner un bien réellement performant, et de ne pas se laisser perturber par les effets d’annonce. L’immobilier reste, et restera, la classe d’actifs préférée des Français, et à juste titre.
Pour aller plus loin
Ce webinaire a permis de couvrir en 45 minutes un panorama complet du marché. Chaque thème mérite un développement plus approfondi. Retrouvez prochainement nos articles dédiés sur :
- Le marché en chiffres : volumes, prix, territoires – les vrais indicateurs 2026
- Taux et effet de levier : pourquoi emprunter aujourd’hui reste pertinent ?
- LMNP, déficit foncier, nue-propriété : quelle fiscalité pour votre profil ?
Vous souhaitez analyser votre situation avec une experte ? Prenez rendez-vous et nous définissons ensemble une stratégie adaptée à vos objectifs.
Cet article est issu du webinaire PATRIMOLINK × Carat Capital « Investir en immobilier en 2026 : démêler le vrai du faux ». Pour approfondir les sujets abordés, demandez le replay du webinaire.
Les données et statistiques citées sont issues des publications de l’INSEE, notamment de la note de conjoncture de septembre 2026, ainsi que des baromètres du crédit immobilier disponibles à la date du webinaire.
Cet article est proposé à titre informatif et pédagogique. Il ne constitue ni un conseil personnalisé, ni une recommandation d’investissement, et ne se substitue pas à la réglementation en vigueur. Toute décision d’investissement doit être appréciée au regard de la situation et des objectifs propres à chaque investisseur. PATRIMOLINK décline toute responsabilité quant aux conséquences résultant de la mise en œuvre, sans accompagnement préalable, des informations présentées dans cet article.
