

PatrimoLink • Mise à jour : 9 novembre 2026
Temps de lecture : 9 min
Vous vivez hors de France et vous investissez dans l’immobilier français via une SCI : faut-il choisir l’IR ou l’IS ? Il n’y a pas de réponse unique. Tout dépend de votre pays de résidence, de la durée de détention et de ce que vous ferez de l’argent. Pour un résident de l’Union européenne, l’IR est souvent gagnant. Pour un résident de Hong Kong, de Singapour ou de Dubaï, l’IS peut l’emporter à moyen terme.
Depuis l’étranger, la question est souvent posée trop vite. On compare 15 % d’impôt sur les sociétés avec le taux minimum de 20 % ou 30 % appliqué aux non-résidents, et l’IS semble l’évidence. Ce calcul oublie deux moments décisifs : la revente du bien, et la sortie de l’argent de la société. Il oublie aussi un acteur : le fisc de votre pays de résidence.
L’IS ne supprime pas l’impôt : il le décale. Pour un non-résident, la vraie question est de savoir où, quand et à quel taux cet impôt sera finalement payé. Voici les règles en vigueur en novembre 2026 et une simulation chiffrée sur 10 et 25 ans, pour deux profils d’investisseurs.
L’essentiel en 5 points
- SCI à l’IR (régime par défaut) : votre part des loyers est imposée en France au taux minimum de 20 % (30 % au-delà de 29 579 €), sauf si votre taux moyen mondial est plus favorable.
- Prélèvements sociaux : 7,5 % seulement si vous êtes affilié à la sécurité sociale d’un pays de l’Espace économique européen, de Suisse ou, sous conditions, du Royaume-Uni ; 17,2 % dans les autres cas.
- SCI à l’IS (sur option) : la société paie 15 % puis 25 % ; les dividendes que vous recevez subissent une retenue à la source de 12,8 %, parfois complétée par l’impôt de votre pays.
- Revente : à l’IR, la plus-value bénéficie des mêmes abattements que pour un résident et disparaît après 30 ans ; à l’IS, aucun abattement, et une plus-value gonflée par les amortissements.
- Pays de résidence : la convention fiscale et la fiscalité locale des dividendes peuvent inverser le résultat. C’est le premier point à vérifier.
Avant de choisir : êtes-vous vraiment non-résident ?
Vivre à l’étranger ne suffit pas. Pour le fisc français, vous restez résident si votre foyer, votre activité principale ou le centre de vos intérêts économiques restent en France. Une convention fiscale peut trancher en cas de double résidence.
Une fois votre statut de non-résident confirmé, deux paramètres fixent votre fiscalité :
La convention fiscale entre la France et votre pays : elle dit qui impose les loyers, les plus-values et les dividendes, et comment la double imposition est évitée.
Votre affiliation sociale : elle fixe le taux des prélèvements sociaux (7,5 % ou 17,2 %).
Reste ensuite la question qui tranche le choix entre IR et IS : que ferez-vous de l’argent ? Le percevoir, le réinvestir en France ou le transmettre.
Quelle différence entre une SCI à l’IR et une SCI à l’IS ?
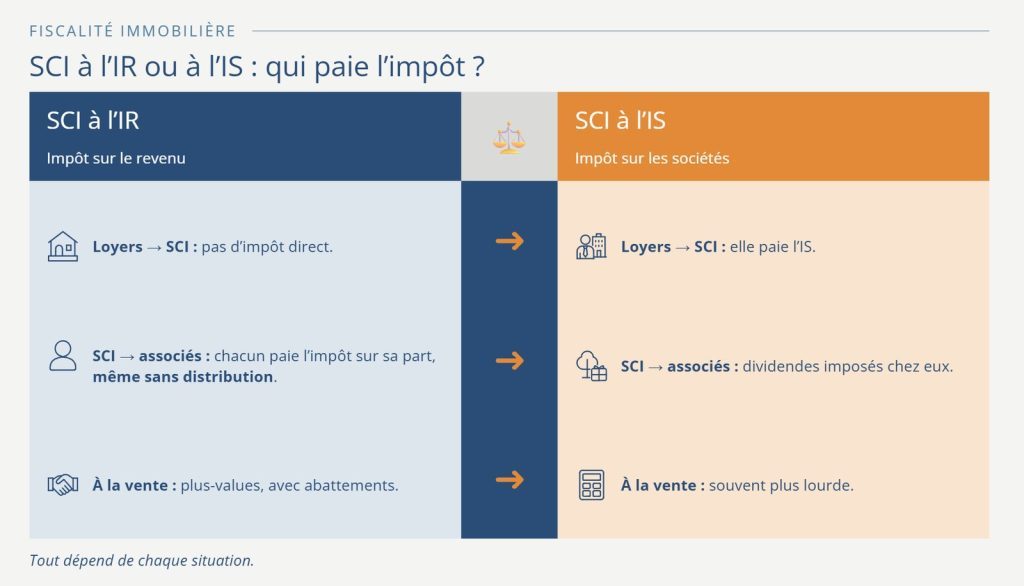
Tout se joue sur deux questions : qui paie l’impôt, et sur quel montant.
À l’IR, ce sont les associés qui paient. La SCI est fiscalement « transparente » : son résultat est réparti entre les associés selon leurs parts, et chacun le déclare en France dans ses revenus fonciers, même depuis l’étranger.
À l’IS, c’est la société qui paie. Elle est imposée comme une entreprise et peut déduire chaque année un amortissement de l’immeuble, c’est-à-dire une fraction de son prix (hors terrain) considérée comme une charge. Les associés ne sont imposés que lorsque la SCI leur verse des dividendes.
Pour une SCI qui loue nu, l’IS est une option (CGI, art. 206-3 et 239). Elle peut être révoquée jusqu’au cinquième exercice qui suit l’option ; ensuite, elle devient irrévocable. Une SCI qui renonce à l’IS ne peut plus jamais y revenir, et la renonciation peut entraîner une imposition immédiate des bénéfices et des plus-values latentes. L’option doit donc être traitée comme une décision définitive, alors que votre pays de résidence, lui, peut changer.
Exception : la location meublée. Lorsque les loyers meublés dépassent 10 % des recettes, la SCI exerce une activité commerciale et devient soumise à l’IS de plein droit (CGI, art. 206-2), sans option ni délai de renonciation. Elle y reste tant que cette activité dure ; si elle revient à une location nue, elle peut repasser à l’IR, mais ce changement entraîne en principe les mêmes conséquences qu’une cessation d’entreprise.
Comment est imposé un non-résident associé d’une SCI à l’IR ?
Vous êtes imposé en France sur votre quote-part du résultat, que l’argent vous soit versé ou non. Si la SCI dégage 20 000 € et que vous détenez la moitié des parts, vous déclarez 10 000 €.
Un taux minimum de 20 % ou 30 %
Les revenus de source française d’un non-résident sont imposés au minimum à 20 % jusqu’à 29 579 € de revenu net imposable en France, puis à 30 % sur la fraction qui dépasse ce seuil (revenus 2025). Vous pouvez demander l’application de votre taux moyen s’il est plus faible : il est calculé comme si l’ensemble de vos revenus mondiaux était imposé en France, ce qui suppose de les déclarer. Pour un investisseur aux revenus mondiaux modestes, l’écart peut être important. Et si au moins 75 % de vos revenus sont imposables en France, le taux minimum ne s’applique pas.
Des prélèvements sociaux de 7,5 % ou 17,2 %
Si vous êtes affilié à la sécurité sociale d’un pays de l’Espace économique européen, de Suisse ou, sous conditions, du Royaume-Uni, vous ne payez sur vos loyers et vos plus-values que le prélèvement de solidarité de 7,5 %. Dans les autres cas, par exemple à Hong Kong, à Singapour, à Dubaï ou aux États-Unis, le taux normal de 17,2 % s’applique.
Le déficit foncier, utile seulement sur vos revenus français
Lorsque les charges (travaux, taxe foncière, assurance) dépassent les loyers, la SCI constate un déficit foncier. Hors intérêts d’emprunt, il réduit le revenu global imposable jusqu’à 10 700 € par an, ou 21 400 € pour une rénovation énergétique qui fait passer un logement de la classe E, F ou G à A, B, C ou D (dépenses payées jusqu’au 31 décembre 2027). Le surplus se reporte sur les revenus fonciers des dix années suivantes.
Pour un non-résident, ce déficit ne réduit que ses revenus imposables en France. Sans autre revenu français, il se reporte simplement sur les loyers futurs. Le bien doit en outre rester loué jusqu’au 31 décembre de la troisième année qui suit l’imputation.
À la revente, les mêmes abattements qu’un résident
La plus-value suit le régime des particuliers (CGI, art. 150 VC) : 19 % d’impôt, plus 7,5 % ou 17,2 % de prélèvements sociaux. À partir de la 6e année, une part croissante est exonérée : plus d’impôt sur le revenu après 22 ans, plus rien du tout après 30 ans. Le notaire calcule et prélève l’impôt lors de la vente. Un vendeur qui réside hors de l’Union européenne et de l’EEE doit en principe désigner un représentant fiscal lorsque le prix dépasse 150 000 €.
| Plus-value de 60 000 €, revente après | Affilié dans l’EEE, en Suisse ou au Royaume-Uni (19 % + 7,5 %) | Autres pays (19 % + 17,2 %) |
| 5 ans | 15 900 € | 21 720 € |
| 10 ans | 12 109 € | 17 449 € |
| 22 ans | 3 240 € | 7 430 € |
| 30 ans | 0 € | 0 € |
Calcul simplifié : la plus-value réelle tient aussi compte des frais d’achat (forfait de 7,5 %) et des travaux (forfait de 15 % après 5 ans), qui la réduisent encore. Au-delà de 50 000 € de plus-value imposable, une surtaxe de 2 % à 6 % s’ajoute.
Comment est imposé un non-résident associé d’une SCI à l’IS ?
La SCI paie l’impôt sur les sociétés en France, comme pour des associés résidents : 15 % jusqu’à 42 500 € de bénéfice, puis 25 % (CGI, art. 219). Le taux de 15 % suppose un chiffre d’affaires inférieur à 10 millions d’euros et un capital entièrement libéré, détenu à 75 % au moins par des personnes physiques.
Exemple : une SCI perçoit 24 000 € de loyers et paie 8 000 € de charges. Elle déduit encore 8 000 € d’amortissement : son bénéfice imposable tombe à 8 000 €, soit 1 200 € d’impôt. Le même résultat à l’IR (16 000 €) coûterait au moins 4 400 € à un associé résidant dans l’Union européenne (20 % + 7,5 %), et 5 952 € à un associé résidant hors de l’Europe (20 % + 17,2 %).
Les dividendes : 12,8 % en France… et parfois davantage chez vous
Tant que l’argent reste dans la société, rien de plus n’est dû. Quand il vous est versé, la France prélève une retenue à la source de 12,8 % (CGI, art. 187), ou moins si la convention fiscale le prévoit, au lieu des 31,4 % payés par un résident. Ce taux passe à 75 % si les dividendes sont versés dans un État ou territoire jugé non coopératif. La liste, mise à jour en avril 2026, vise notamment Panama, le Vanuatu, la Russie, le Viêt Nam et trois territoires américains (Guam, les Îles Vierges américaines et les Samoa américaines) ; Hong Kong, Singapour, les Émirats arabes unis et les États-Unis n’y figurent pas.
Cette retenue n’est souvent pas le dernier mot. Dans la plupart des pays européens, les dividendes sont aussi imposés là où vous vivez, avec un crédit d’impôt pour les 12,8 % payés en France : vous payez alors la différence avec le taux local. À Hong Kong, à Singapour ou à Dubaï, où les dividendes étrangers sont en général peu ou pas imposés, la retenue française est le plus souvent la seule imposition. C’est ce qui fait de l’IS un régime très différent selon votre pays de résidence.
Le remboursement d’un apport en compte courant d’associé, lui, n’est pas imposé : le capital investi peut être récupéré sans fiscalité.
À la revente, l’amortissement se retourne
Chaque amortissement fait baisser la valeur du bien dans les comptes : c’est sa valeur nette comptable. À la revente, la plus-value imposée à l’IS est le prix de vente moins cette valeur nette comptable, sans aucun abattement pour durée de détention.
Exemple : un bien acheté 300 000 € a été amorti de 80 000 € en dix ans ; il ne vaut plus que 220 000 € dans les comptes. Revendu 360 000 €, il dégage une plus-value imposable de 140 000 €, alors que le gain réel n’est que de 60 000 €. L’impôt économisé pendant dix ans est en grande partie repris en une fois, puis les dividendes versés ensuite subissent la retenue à la source.
Simulation : SCI à l’IR ou à l’IS sur 10 et 25 ans pour un non-résident
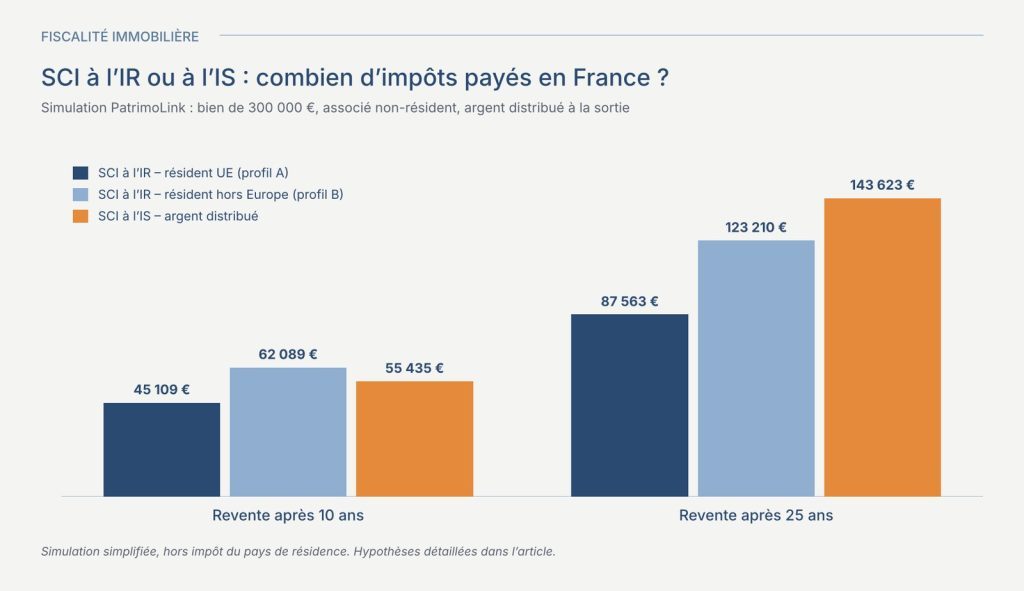
Pour un résident de l’Union européenne, l’IR est le moins coûteux dès que l’argent est distribué, à 10 comme à 25 ans. Pour un résident hors d’Europe, l’IS l’emporte à 10 ans, même distribué ; l’IR reprend l’avantage à 25 ans.
Deux profils, un associé unique dans chaque cas :
- Profil A : résident d’un pays de l’Union européenne, affilié à sa sécurité sociale (prélèvements sociaux de 7,5 %).
- Profil B : résident de Hong Kong, de Singapour ou de Dubaï (prélèvements sociaux de 17,2 %).
Hypothèses communes : achat de 300 000 € frais inclus, financé par apport en compte courant, sans crédit ; 240 000 € de bâti amortis sur 30 ans (8 000 € par an) ; 12 000 € de résultat locatif annuel avant amortissement ; revente à 360 000 € après 10 ans ou à 450 000 € après 25 ans. À l’IR : taux minimum de 20 % sur les loyers, 19 % sur la plus-value après abattements, plus les prélèvements sociaux du profil. À l’IS : 15 % puis 25 %, et retenue de 12,8 % sur les dividendes, sans imposition complémentaire dans le pays de résidence.
| Total des impôts payés en France | IR, profil A (UE) | IR, profil B (hors Europe) | IS, argent gardé dans la SCI | IS, argent distribué |
| Revente après 10 ans | 45 109 € | 62 089 € | 37 150 € | 55 435 € |
| dont impôt sur les loyers | 33 000 € | 44 640 € | 5 400 € | 5 400 € |
| dont impôt sur la plus-value (et résultat de l’année de vente à l’IS) | 12 109 € | 17 449 € | 31 750 € | 31 750 € |
| dont retenue sur les dividendes | — | — | — | 18 285 € |
| Revente après 25 ans | 87 563 € | 123 210 € | 98 650 € | 143 623 € |
| dont impôt sur les loyers | 82 500 € | 111 600 € | 14 400 € | 14 400 € |
| dont impôt sur la plus-value (et résultat de l’année de vente à l’IS) | 5 063 € | 11 610 € | 84 250 € | 84 250 € |
| dont retenue sur les dividendes | — | — | — | 44 973 € |
Les colonnes IS sont identiques pour les deux profils : les prélèvements sociaux ne s’appliquent pas aux bénéfices de la société, ni aux dividendes versés à un non-résident.
Ce que disent ces chiffres
- La seule comparaison équitable est « IR » contre « IS, argent distribué » : dans les deux cas, l’argent est dans votre poche. La colonne « argent gardé » mesure un impôt reporté, pas une économie : 18 285 € de retenue latente à 10 ans, 44 973 € à 25 ans.
- Profil A, résident européen : l’IR coûte environ 10 000 € de moins à 10 ans et 56 000 € de moins à 25 ans. Et l’écart est sous-estimé : si votre pays impose aussi les dividendes, l’IS distribué coûte plus que la seule retenue française.
- Profil B, résident hors d’Europe : l’IS distribué coûte 6 654 € de moins que l’IR à 10 ans. À 25 ans, l’IR redevient moins cher de plus de 20 000 €, car la plus-value n’y supporte plus d’impôt sur le revenu, alors qu’à l’IS elle est calculée sur une valeur comptable réduite par 25 ans d’amortissement.
- Si vos revenus français dépassent 29 579 €, la fraction au-delà est imposée au minimum à 30 % : l’IR devient nettement plus lourd et l’IS gagne du terrain dans les deux profils.
Simulation simplifiée : loyers constants, sans crédit ni travaux, sans option pour le taux moyen, hors frais de comptabilité (plus élevés à l’IS), hors forfaits pour frais d’achat et travaux (qui avantageraient encore l’IR) et hors impôt éventuel dans le pays de résidence. Elle illustre un mécanisme et ne remplace pas une étude de votre situation.
Vos loyers français sont-ils aussi imposés dans votre pays ?
En règle générale, les conventions fiscales donnent à la France le droit d’imposer les revenus et les plus-values d’un immeuble situé en France. Votre pays de résidence peut toutefois les prendre en compte : soit il les exonère en les retenant pour calculer le taux de vos autres revenus, soit il les impose et accorde un crédit d’impôt égal à l’impôt français.
Le bon régime ne se calcule donc pas seulement en France. Une SCI à l’IS peut être traitée différemment par votre pays de résidence, qui peut la considérer comme une société opaque, alors qu’une SCI à l’IR peut y être vue comme transparente ou non selon les règles locales. Ce point mérite une vérification avec un conseil du pays concerné.
Peut-on louer en meublé avec une SCI ?
Oui, mais la SCI passe alors en principe à l’IS, de plein droit et non sur option (voir plus haut). La location meublée est une activité commerciale : l’administration tolère qu’une SCI à l’IR en tire au plus 10 % de ses recettes. Si le meublé est au cœur du projet, il faut comparer la SCI à l’IS et l’achat en direct sous le statut de loueur en meublé non professionnel (LMNP), accessible aux non-résidents.
Cette comparaison est mouvante. Le projet de loi de finances pour 2027 prévoyait de plafonner l’amortissement en LMNP ; les députés ont supprimé cette mesure, mais le texte n’est pas définitif.
SCI à l’IR ou à l’IS : comment choisir quand on vit à l’étranger ?
Le bon régime dépend du projet dans son ensemble, et de votre pays de résidence, bien plus que du taux affiché.
| Critère | Plutôt SCI à l’IR | Plutôt SCI à l’IS |
| Pays de résidence | Union européenne, EEE, Suisse, Royaume-Uni (prélèvements sociaux réduits à 7,5 %) | Pays qui impose peu ou pas les dividendes étrangers (Hong Kong, Singapour, Dubaï…) |
| Horizon de détention | Long (plus de 15 à 20 ans) | Moyen terme, avec réinvestissement dans la SCI |
| Usage des revenus | Vous voulez percevoir loyers et prix de vente | Vous n’en avez pas besoin et capitalisez en France |
| Revenus français | Inférieurs à 29 579 €, ou taux moyen mondial faible | Supérieurs à 29 579 € (taux minimum de 30 % sur la fraction au-delà) |
| Type de location | Location nue | Location meublée |
| Projet de retour en France | Prévu : l’IR reste simple à gérer après le retour | Retour non prévu à moyen terme |
| Gestion | Comptabilité simple | Comptabilité commerciale, coût plus élevé |
Deux constantes, quel que soit le régime : vos biens français, détenus directement ou via une SCI, entrent dans le calcul de l’impôt sur la fortune immobilière (IFI) au-delà de 1,3 million d’euros, et restent en principe soumis aux droits de succession français, sous réserve des conventions.
Conclusion : choisir à la sortie, et depuis son pays
L’IS séduit par son taux, l’IR rassure par sa simplicité. Pour un non-résident, aucun des deux n’est meilleur dans l’absolu. Un investisseur européen qui veut percevoir ses loyers et garder son bien longtemps a le plus souvent intérêt à rester à l’IR. Un investisseur installé dans un pays qui impose peu les dividendes, et qui capitalise en France, peut trouver dans l’IS un véritable levier.
Comme toujours en immobilier, la fiscalité vient servir une stratégie ; elle ne la remplace pas. Avant de choisir, il faut savoir où l’on vivra dans dix ans, ce que l’on fera des loyers et du prix de vente, et comment son pays traitera ces revenus. Le régime fiscal d’une SCI ne se choisit pas à l’entrée : il se choisit à la sortie.
Règles générales à jour au 6 novembre 2026, susceptibles d’évoluer avec la loi de finances pour 2027. Elles ne tiennent pas compte de la fiscalité propre à chaque pays de résidence et ne remplacent pas un conseil personnalisé.
Questions fréquentes : SCI à l’IR ou à l’IS pour un non-résident
Un non-résident peut-il créer ou détenir une SCI en France ?
Oui. Aucune condition de résidence n’est exigée des associés. La SCI est imposée en France, et chaque associé l’est selon son propre statut.
Quel taux d’imposition pour les loyers d’une SCI à l’IR quand on vit à l’étranger ?
Au minimum 20 % jusqu’à 29 579 € de revenu net imposable, 30 % au-delà, plus 7,5 % ou 17,2 % de prélèvements sociaux selon votre affiliation. Le taux moyen calculé sur vos revenus mondiaux s’applique s’il est plus favorable.
Combien d’impôt sur les dividendes d’une SCI à l’IS pour un non-résident ?
Une retenue à la source de 12,8 % en France, ou moins si la convention le prévoit, sans prélèvements sociaux. Votre pays de résidence peut ensuite imposer ces dividendes, avec un crédit d’impôt pour la retenue française.
Un non-résident bénéficie-t-il des abattements sur la plus-value ?
Oui, dans une SCI à l’IR : les mêmes abattements pour durée de détention qu’un résident, avec une exonération totale après 30 ans. Dans une SCI à l’IS, il n’y a aucun abattement.
Peut-on louer en meublé avec une SCI à l’IR ?
Seulement à titre accessoire : au-delà de 10 % de recettes meublées, la SCI passe en principe à l’IS.
Sources
- impots.gouv.fr — calcul de l’impôt des non-résidents (taux minimum, taux moyen)
- DGFiP — fiche « Les particularités de la fiscalité des non-résidents », mars 2026
- CGI, art. 206-3 et 239 — option pour l’IS et renonciation ; BOFiP, BOI-IS-CHAMP-20-20-30
- CGI, art. 219 — taux de l’impôt sur les sociétés
- CGI, art. 187 — retenue à la source sur les dividendes versés aux non-résidents
- CGI, art. 156 — imputation du déficit foncier ; prolongation du plafond de 21 400 € (WebLex)
- CGI, art. 150 VC — abattements pour durée de détention
- Statut du bailleur privé : fiche pratique de la FPI
- PLF 2027 : suppression du plafonnement LMNP par les députés (Légifiscal, 31 octobre 2026)
