

Par Céline Heuls • Mise à jour : 22 septembre 2026
Temps de lecture : 7 min
Dans un marché plus exigeant, l’opportunité ne disparaît pas : elle se sélectionne.
Depuis plusieurs semaines, l’immobilier revient au centre des inquiétudes. Le taux français à 10 ans, mesuré par le TEC 10, s’établissait à 4,47 % le 22 septembre 2026, tandis que l’inflation française atteignait 2,4 % sur un an en août 2026. À l’international, la réserve fédérale américaine a également relevé ses taux directeurs le 16 septembre, rappelant que l’environnement monétaire reste sous tension.
Le raccourci est donc tentant : si l’État emprunte plus cher, alors le crédit immobilier devrait mécaniquement s’envoler. Si le crédit devient plus cher, alors il faudrait attendre. Si l’on attend, on se protège. Ce raisonnement paraît logique. Il est surtout incomplet.
Regardons les chiffres en face, sans les édulcorer, c’est la seule manière de séparer le signal du bruit.
OAT à 10 ans et crédit immobilier : pourquoi les taux des ménages restent autour de 3,4 %
L’OAT française à 10 ans influence le coût de financement de l’économie. Elle pèse sur les anticipations des marchés, sur le coût de la dette publique, sur les arbitrages des investisseurs institutionnels et, indirectement, sur les conditions de financement bancaire.
Mais elle ne se transmet ni instantanément, ni mécaniquement, ni intégralement aux crédits immobiliers accordés aux particuliers.
Alors que le taux souverain français évolue au-dessus de 4 %, les taux immobiliers accordés aux ménages restent, pour l’instant, autour de 3,4 %. Cet écart ne doit pas être interprété comme une anomalie éternelle. Il traduit plutôt une combinaison de facteurs : concurrence bancaire, volonté de préserver la production de crédit, modèle français du prêt à taux fixe, compression temporaire des marges et sélection plus stricte des dossiers.
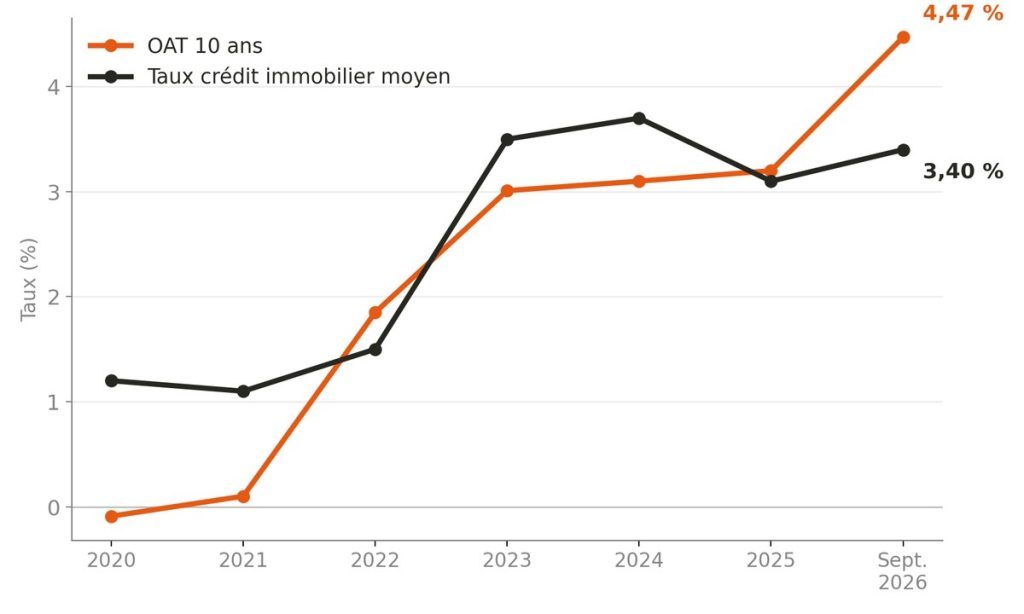
Ce découplage n’a rien de définitif. Le relèvement des taux directeurs de la Réserve fédérale américaine (FED), une première depuis 2023, rappelle que le contexte monétaire mondial reste tendu, et qu’une remontée plus marquée du coût du crédit en France n’est pas à exclure si cette pression se prolonge. La fenêtre actuelle demeure ouverte, elle mérite d’être suivie avec attention, pas tenue pour acquise.
Sources : Agence France Trésor / marchés (OAT) · Observatoire Crédit Logement/CSA, moyenne des durées 15/20/25 ans, septembre 2026 (crédit immobilier).
Marché immobilier : des ventes stabilisées, une pénurie de logements persistante
Le marché immobilier français n’est pas revenu à l’euphorie de 2021. Il n’est pas non plus figé.
L’Insee estimait à 958 000 le nombre de transactions de logements anciens réalisées sur douze mois à fin juin 2026, après 953 000 fin mars et 952 000 fin décembre 2025. Le volume s’est donc stabilisé après la forte contraction observée depuis 2022. Loin des années exceptionnelles 2020-2021 (plus de 1,2 million), mais au-dessus de la moyenne de long terme, proche de 800 000 transactions par an sur les quinze dernières années. Ce n’est pas une reprise franche, c’est une stabilisation, à mi-chemin entre la période exceptionnelle et la normale historique.
Les prix des logements anciens, eux, reculaient de 1,0 % au deuxième trimestre 2026 et de 0,8 % sur un an. Cette correction récente doit être lue avec recul : l’immobilier reste un actif de moyen-long terme. Sur environ vingt-cinq ans, les indices des prix des logements anciens en France métropolitaine ont été multipliés par près de 2,7, malgré plusieurs phases de baisse ou de stagnation (2008-2009, 2012-2015, puis la normalisation engagée depuis 2022). Le message n’est donc pas que les prix montent toujours, mais que la performance immobilière se juge sur un cycle long, avec une forte dispersion selon les actifs, les emplacements et les conditions d’acquisition.
D’autant plus rappelons-le que les fondements marché sont solides, avec un déséquilibre structurel que rien, à ce stade, ne corrige : la France manque de logements.
Dans le même temps, une part croissante des ménages français voit son pouvoir d’achat s’éroder, ce qui freine leur accès à la propriété et déplace mécaniquement la demande vers la location. Cette tension locative n’est évidemment pas une bonne nouvelle pour les ménages concernés. Elle confirme toutefois l’utilité économique d’une offre locative privée de qualité, correctement située et durablement finançable.
Pourquoi le crédit immobilier reste un levier de création de patrimoine
L’immobilier demeure l’une des rares classes d’actifs accessibles aux particuliers permettant de mobiliser un effet de levier bancaire long terme.
Souvent vu comme une charge, c’est en réalité un véritable levier de création de richesse. Avec un apport limité, l’investisseur peut acquérir un actif d’un montant supérieur à son capital disponible. Les revenus locatifs contribuent ensuite à amortir une partie de l’effort d’épargne. À long terme, ce mécanisme peut produire un effet patrimonial puissant : remboursement progressif de la dette, constitution d’un actif, perception de revenus et potentiel de valorisation.
À cela s’ajoutent des protections trop souvent négligées telles que :
- l’assurance emprunteur, peut protéger le foyer et les héritiers à hauteur des garanties et quotités souscrites en cas de décès ou d’invalidité
- la mensualité fixe, remboursée en euros progressivement érodés par l’inflation (que l’Insee anticipe à 2,9 % en fin d’année 2026) ce qui allège l’effort réel au fil du temps
- la possibilité de renégocier le crédit si les taux refluent, permettant d’améliorer ses conditions de financement sans remettre en cause l’investissement.
Taux de crédit immobilier : un retour à la normale, pas une rupture
Il est utile de remettre en perspective ce qui est présenté comme une rupture. Entre 2000 et 2012, les taux de crédit immobilier français évoluaient en moyenne au-delà de 4 %. Dans les années 1990, ils atteignaient 8 à 9 %. Ce que nous avons connu entre 2015 et 2021 (des taux proches de 1 %, parfois moins) constituait, au regard de l’histoire, l’anomalie, et non l’inverse.
En septembre 2026, les taux d’emprunt moyens pour les non‑résidents investissant en France s’établissent à :
| Durée du prêt | 15 ans | 20 ans |
| Taux moyen pour les non-résidents (septembre 2026) | 3,80 % | 3,90 % |
Source : taux observés sur nos dossiers clients, septembre 2026
La vraie question n’est donc pas de savoir quand les taux reviendront aux niveaux exceptionnels des années 2010, un scénario que rien ne laisse entrevoir à court terme. Elle est de savoir comment construire une stratégie robuste dans l’environnement actuel, qui relève, sur longue période, d’un régime de taux normalisé, et non dégradé.
LMNP, déficit foncier, nue-propriété : quelle stratégie d’investissement ?
Dans ce contexte de coût du capital plus élevé, le choix de son bien peut faire une différence réelle sur la rentabilité nette, à condition de ne jamais inverser l’ordre des priorités.
D’abord l’actif, ensuite la structure
On choisit d’abord un actif de qualité puis on sélectionne une structuration qui sert cette stratégie, jamais l’inverse.
Le prix d’acquisition, la tension locative, rareté de l’offre, qualité énergétique du bien, l’horizon de détention et la capacité de négociation, doivent être les critères premiers de choix.
Toutefois la stratégie mise en place reste cruciale. Certaines structurations s’avèrent pertinentes à adopter selon vos objectifs pour des investissements performants. En cette matière, nos principales recommandations en cette rentrée se portent sur :
LMNP : réduire l’impôt sur les loyers grâce à l’amortissement
Le LMNP est une stratégie de rendement qui repose sur un mécanisme puissant : l’amortissement comptable. En pratique, la valeur du bien et du mobilier est étalée sur plusieurs années, ce qui neutralise une grande partie des loyers imposables. Résultat : une fiscalité très faible, parfois nulle, pendant une longue période. Cette structuration convient à l’investisseur qui recherche un revenu immédiat, une gestion souple et une optimisation fiscale sans immobiliser davantage de capital.
Cette efficacité doit toutefois être analysée sur l’ensemble du cycle d’investissement : depuis la loi de finances 2025, les amortissements déduits sont désormais intégrés dans le calcul de la plus-value lors de la cession. Le LMNP reste donc pertinent, mais il doit être évalué à l’achat, pendant l’exploitation et à la sortie.
Déficit foncier : jusqu’à 21 400 € déductibles pour une rénovation énergétique
Le déficit foncier est une stratégie patrimoniale destinée aux investisseurs fortement imposés qui souhaitent rénover un logement ancien. Les travaux réalisés peuvent être déduits du revenu global dans la limite de 10 700 € par an (ou 21 400 € pour les travaux énergétiques jusqu’au 31 décembre 2027). L’effet est immédiat : baisse de l’impôt, valorisation du bien, et création d’un stock de charges reportables sur les loyers futurs. C’est une approche efficace pour qui veut combiner optimisation fiscale et revalorisation du patrimoine.
Cette stratégie suppose toutefois de respecter les conditions de location, notamment la conservation du bien en location jusqu’au 31 décembre de la troisième année suivant l’imputation du déficit sur le revenu global.
Nue-propriété : acheter avec une décote, sans loyers ni gestion
La nue-propriété s’adresse à l’investisseur qui n’a pas besoin de revenus locatifs dans l’immédiat et privilégie la construction patrimoniale.
L’achat se fait avec une décote en contrepartie de l’absence de loyers pendant la durée du démembrement.
Pendant cette période, aucune charge, aucune gestion, aucune fiscalité des revenus et du patrimoine : le nu-propriétaire détient un actif qui se valorise mécaniquement.
À l’issue du démembrement, il récupère la pleine propriété et peut alors mettre le bien en location ou le revendre, avec un potentiel de plus-value renforcé.
Trois logiques différentes, un principe commun : ces dispositifs accélèrent une bonne opération, ils n’en rattrapent jamais une mauvaise.
Faut-il attendre la baisse des taux pour investir dans l’immobilier ?
L’environnement actuel n’est ni l’euphorie de 2021, ni la crise que certains titres voudraient décrire.
C’est un retour à des fondamentaux plus exigeants : sélectionner l’actif avec rigueur, financer avec méthode, choisir son produit avec discernement.
Pour l’investisseur en doute, la question n’est pas « faut-il attendre que les taux rebaissent ? », mais :
« Quel actif, financé dans quelles conditions, ferait sens dans mon patrimoine sur les quinze prochaines années ? »
C’est cette question qui doit guider la décision.
